
Зняти мамину пенсію, купити ліки бабусі, залишити дружині зарплатну картку, поки сам на фронті. Для багатьох українських родин це звичайні життєві ситуації. А для переселенців із Луганщини та Донеччини — ще й один зі способів допомагати рідним, які залишилися в окупації.
13 листопада президент Володимир Зеленський підписав закон №5038-IX, відомий як закон про дропів. Документ опублікували 14 листопада в парламентській газеті «Голос України», а вже 15 листопада він набрав чинності.
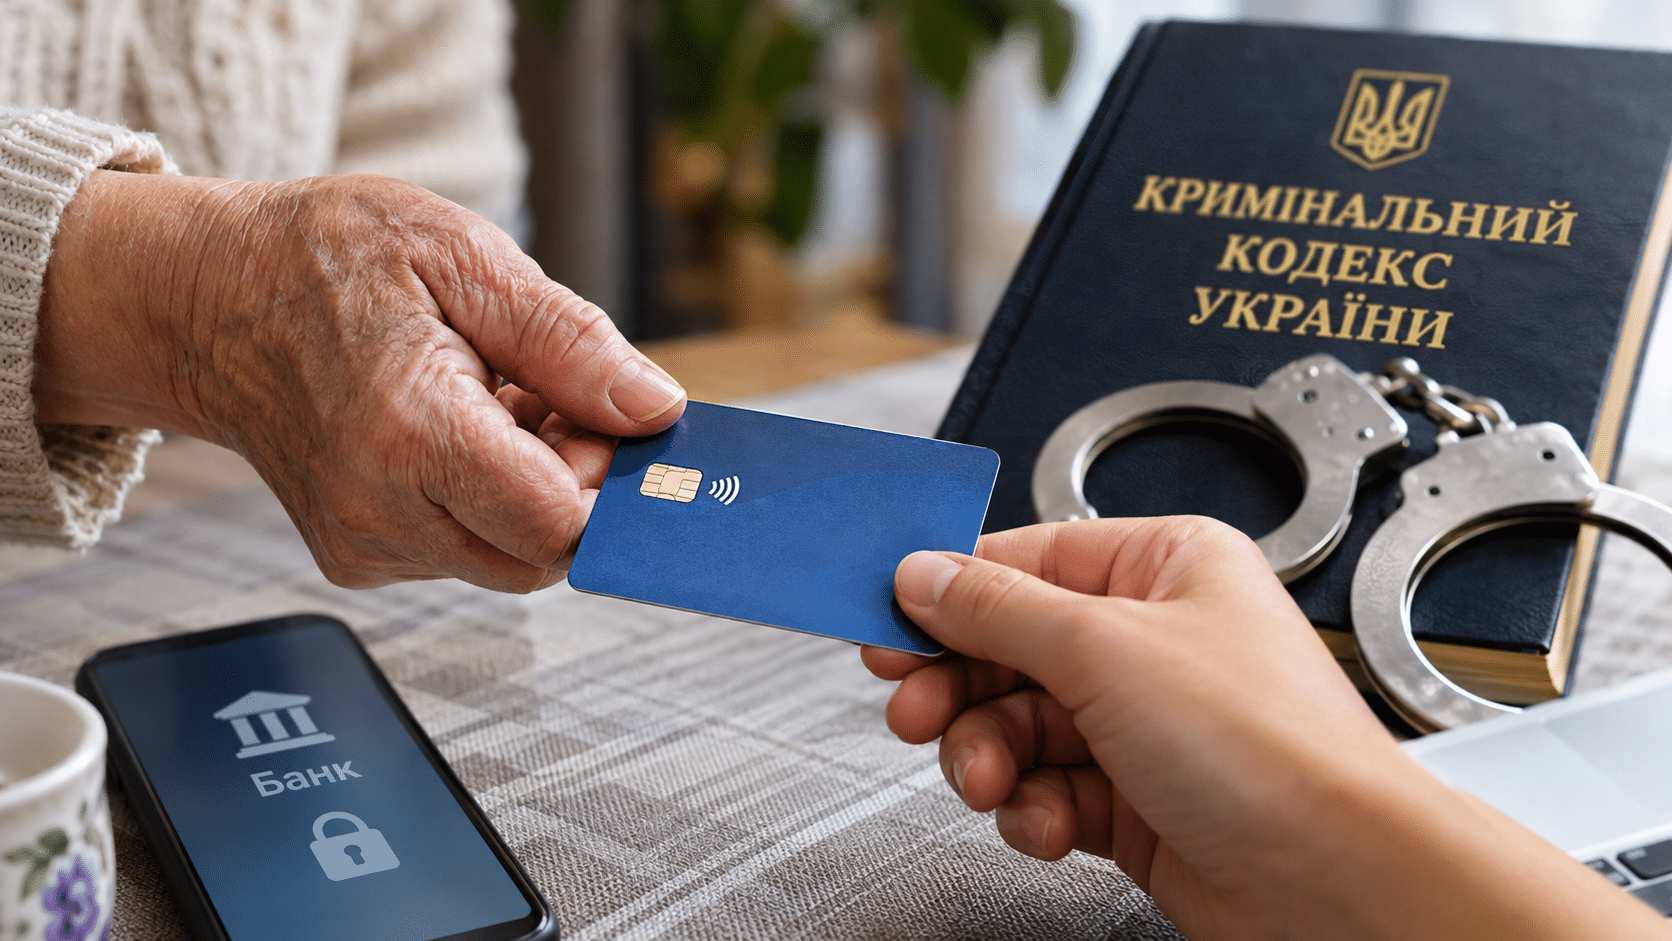
Відтепер за передачу банківських карток та доступу до рахунків для використання у злочинних схемах передбачена окрема кримінальна відповідальність — за повторне правопорушення або дії у складі організованої групи аж до шести років ув’язнення.
Ще у вересні «Ірта-fax» аналізував запропоновані президентом зміни до Кримінального кодексу. Тепер, коли закон уже діє, з’ясуємо, чого справді варто остерігатися українцям, які звикли користуватися картками своїх близьких.
Картка в оренду, а судимість — у власність
Заробіток без досвіду роботи, вільний графік, щоденні виплати. Усе, що потрібно від охочих, — банківська картка та доступ до рахунку. Іноді навіть пропонують допомогти з оформленням нової картки. На такі оголошення в соціальних мережах та месенджерах можуть натрапити всі, хто шукає підробіток.
Власників рахунків, через які злочинці проводять гроші, називають дропами, або «грошовими мулами». За користування рахунком їм можуть платити фіксовану суму або обіцяти відсоток від переказаних коштів.
Кіберполіція попереджає, що під виглядом цілком пристойної вакансії українців залучають до фінансових злочинів. І поки організатор шахрайської схеми користується чужими рахунками, у банківських документах фігурують ім’я, прізвище та паспортні дані власника картки. Саме до нього можуть виникнути перші запитання у поліції.
Тепер у Кримінальному кодексі для таких випадків є окрема стаття — 200-1. Вона передбачає:
- штраф від 5 100 до 17 000 грн — за передачу картки або доступу до рахунку для вчинення іншими особами кримінального правопорушення;
- штраф від 51 до 85 тисяч грн, обмеження волі до трьох років або ув’язнення від двох до чотирьох років — за придбання, отримання, зберігання, збут та інші передбачені законом дії з чужими картками й доступом до рахунків зі злочинною метою;
- штраф від 85 до 170 тисяч грн або ув’язнення від чотирьох до шести років — за повторне вчинення таких правопорушень або їх вчинення організованою групою.
Причому закон не вимагає, щоб людина обов’язково отримала за передачу картки гроші. Допомогти шахраям безплатно — теж кримінально каране діяння, якщо доведено відповідну мету. І чекати, поки шахраї встигнуть викрасти гроші за допомогою переданої картки, для застосування першої частини статті не потрібно.
Новий закон не має зворотної сили в частині встановлення чи посилення кримінальної відповідальності. Тобто за передачу картки до 15 листопада за новою статтею не каратимуть. Проте за участь у шахрайських схемах і раніше могла наставати відповідальність за іншими статтями Кримінального кодексу.
Мама дала картку, донька зняла пенсію. Хто з них дроп?
Ані перша, ані друга, якщо гроші знімали за згодою матері й без злочинної мети. У першій частині нової статті Кримінального кодексу є формулювання, яке, власне, й дає відповідь на більшість запитань щодо користування чужими картками: «з метою вчинення іншими особами шахрайства або іншого кримінального правопорушення».
Самого факту передачі картки для кримінальної відповідальності за цією статтею недостатньо. І справа зовсім не в родинних зв’язках: закон не встановлює окремих винятків для родичів. Якщо сусідка на прохання пенсіонерки купила їй продукти за її гроші, це не робить сусідку дропом. І навпаки — спорідненість не врятує від відповідальності того, хто свідомо передав картку власному синові для шахрайства.
А якщо людина передала картку знайомому, навіть не підозрюючи, що той збирається використати її для шахрайства? Відповідно до статей 91 та 92 Кримінального процесуального кодексу України, саме сторона обвинувачення має довести вину людини та мету її дій. Проте це не гарантує, що правоохоронці не захочуть поспілкуватися з власником рахунку, на який надійшли гроші ошуканих людей.
У поліції запитань може й не бути, а от у банку — цілком
Мало хто з українців читає банківські договори від першої до останньої сторінки. А дарма. Задовго до появи закону про дропів Національний банк встановив правила користування платіжними картками. Зокрема, у пунктах 136 та 142 Положення НБУ №164 йдеться про користування платіжними інструментами сторонніми та довіреними особами.
Навіть якщо мати оформила на доньку довіреність, це не дає останній права користуватися персональною карткою матері. Для довіреної особи має бути випущена окрема картка. За передбачених законодавством та договором обставин банк може обмежити користування карткою, зупинити підозрілі операції або попросити клієнта пояснити походження коштів.
І не обов’язково йдеться про сотні тисяч гривень. Стаття 21 закону про фінансовий моніторинг передбачає, що фінансові операції можуть бути підозрілими незалежно від їхньої суми. Скажімо, на картку пенсіонерки, яка роками отримувала лише пенсію, раптом починають надходити десятки переказів від незнайомих людей. Гроші майже одразу знімають або переказують далі. Пенсіонерка, можливо, просто допомагає своїм знайомим. Проте банк бачить рух грошей, який не відповідає звичним операціям клієнтки. І якщо банк обмежить операції за рахунком, жінка може тимчасово залишитися без доступу навіть до власної пенсії.
Коли мама в Луганську, а її картка — в Києві
За роки війни чимало українських родин навчилися жити по різні боки лінії фронту. У когось на окупованій території залишилися літні батьки, у когось — бабусі й дідусі, які через стан здоров’я не можуть виїхати. Українські банківські картки таких людей іноді залишаються у родичів на підконтрольній території. Ті знімають гроші, оплачують необхідні покупки або шукають можливість передати кошти близьким.
Саме по собі користування пенсійною карткою родича, який залишився в окупації, за його згодою та без злочинної мети не підпадає під нову статтю Кримінального кодексу, хоча може порушувати банківські правила. Не забороняє закон і звичайних законних грошових переказів між родичами.
Значно ризикованіша ситуація, коли людина погоджується через власний рахунок допомагати не лише матері чи батькові, а й колишнім сусідам, знайомим, знайомим знайомих. Особливо якщо до справи долучаються неофіційні посередники, які займаються обміном та переказами грошей на окуповані території.
Звідки надійшли кошти? Кому вони насправді належать? Хто стоїть за посередником і чи не використовує він рахунки інших людей для шахрайства? Власник картки може не знати відповідей на жодне з цих запитань. А от його банківські реквізити у слідства будуть.
Закон про дропів не встановлює нових підстав для припинення виплати пенсій або допомоги на проживання ВПО. Проте залишаються чинними інші вимоги законодавства. Зокрема, пенсіонери, які проживають в окупації, повинні до 31 грудня кожного року проходити фізичну ідентифікацію. Регулярне зняття грошей родичами з пенсійної картки цю процедуру не замінює.
Про те, що змінилося у правилах виплати пенсій переселенцям з 22 жовтня, ми вже розповідали раніше.
Дві картки на одну пенсію
Для родин, у яких літні люди потребують постійної допомоги, є законний спосіб розв’язати проблему з користуванням чужими банківськими картками. Наприклад, оформити додаткову картку на ім’я довіреної особи.
Тобто у матері буде своя картка, у доньки — своя, а гроші перебуватимуть на одному рахунку. Донька зможе знімати готівку, купувати продукти та ліки, не порушуючи правил користування платіжними інструментами.
Можливість оформлення такої картки або довіреності на розпорядження коштами варто уточнити у своєму банку.
Якщо вже погодилися на сумнівний підробіток
Законодавці залишили можливість звільнення від кримінальної відповідальності для тих, хто вперше вчинив правопорушення за частиною першою статті 200-1. Для цього необхідно добровільно повідомити уповноважений правоохоронний орган про те, що сталося, ще до повідомлення про підозру, а також активно сприяти розкриттю та припиненню злочину, вчиненого іншими особами з використанням переданої картки чи рахунку.
Тож якщо ви вже погодилися на сумнівну пропозицію підзаробити, не варто чекати, поки вами зацікавляться слідчі. Зверніться до банку, заблокуйте картку, припиніть сторонній доступ до рахунку та збережіть усе листування з тими, хто запропонував вам таку роботу. Не переказуйте підозрілі кошти за їхніми вказівками.
Повідомити про шахрайство можна через електронну форму Кіберполіції, а отримати безплатну консультацію юриста — за телефоном системи безоплатної правничої допомоги — 0 800 213 103.
А що з тими, хто стоїть за шахрайськими схемами?
Поки закон про дропів готували до остаточного ухвалення, у Кримінальному кодексі з’явилася ще одна стаття — 255-4, яка стосується безпосередньо шахрайських кол-центрів. Відповідний Закон України №4986-IX набрав чинності ще 18 вересня.
За створення або керівництво такою організованою групою передбачено від семи до дванадцяти років ув’язнення з конфіскацією майна. За свідому участь у ній — від п’яти до десяти років із конфіскацією майна або без неї.
І хотілося б, аби за кілька місяців правоохоронці звітували не лише про кількість викритих дропів, а й про засуджених власників шахрайського бізнесу, їхніх покровителів та повернуті потерпілим гроші. Бо пенсіонерці, яка віддала телефонним шахраям усі свої заощадження, навряд чи стане легше від новини, що власника картки, на яку вона переказала гроші, оштрафували на п’ять тисяч гривень.