
15 вересня Верховна Рада зробила перший крок до окремої кримінальної відповідальності за так звані «дроп-рахунки» — банківські картки та рахунки, які передають для використання у злочинних схемах. Президентський законопроєкт №16013 депутати підтримали за основу та скоротили строк підготовки до другого читання. Отже, це ще не закон, він не набрав чинності й до остаточного голосування його текст може змінитися.
З другим президентським законопроєктом — №16014 про шахрайські кол-центри — ситуація ще показовіша. Правоохоронний комітет рекомендував прийняти його одразу за основу і в цілому, причому із «необхідним техніко-юридичним доопрацюванням». Але станом на момент підготовки цього матеріалу офіційна картка Верховної Ради все ще показує статус «очікує розгляду». Тобто повідомлення в соцмережах про те, що парламент уже запровадив нові строки й за «дропів», і за кол-центри, щонайменше передчасні.
Втім, цікавіше не це. Обидва проєкти з’явилися саме тоді, коли тема шахрайських кол-центрів перестала бути лише історією про аферистів із ноутбуками та скриптами. Операція НАБУ і САП «Карфаген» вивела її просто в Офіс генерального прокурора, а за кілька днів країна побачила відставку Руслана Кравченка, його нічний виїзд за кордон, президентське відсторонення і сьогоднішнє звільнення голосами 317 депутатів.
На цьому тлі жорсткі строки для кол-центрів виглядають переконливо, але є незручне питання: якщо правоохоронці самі підозрюють посадовців прокуратури у тому, що ті брали гроші за невтручання в роботу шахраїв, чи справді головною проблемою України була відсутність ще однієї статті Кримінального кодексу?
За що саме хочуть карати «дропів»
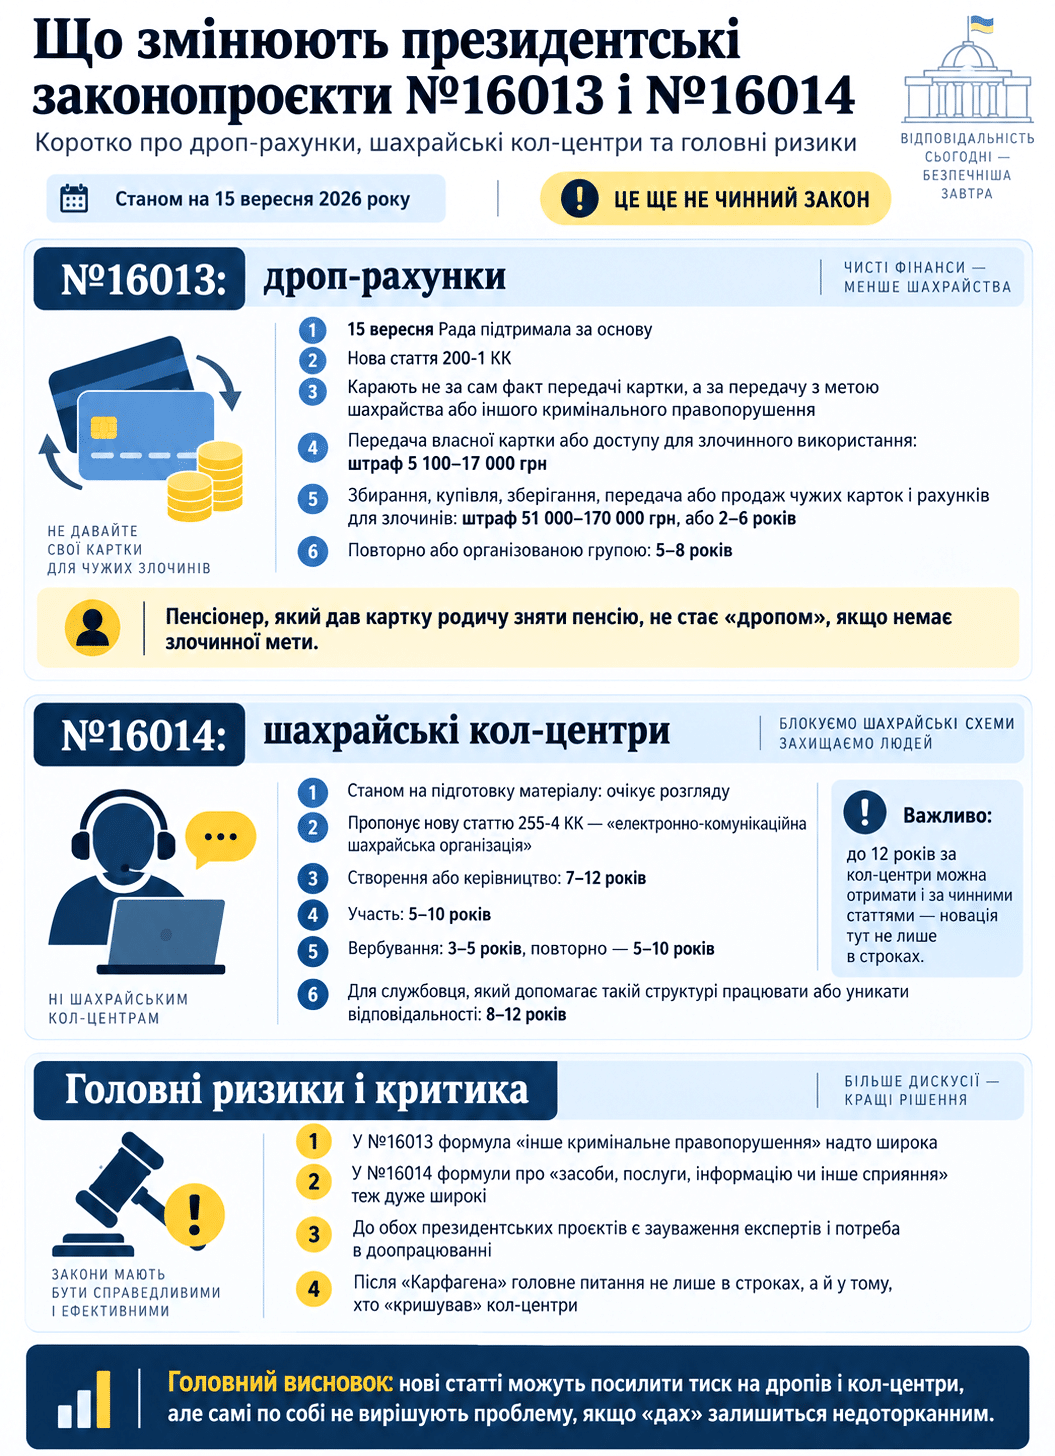
№16013 не вводить кримінальну відповідальність просто за те, що людина дала комусь свою банківську картку. У президентському тексті пропонується нова стаття 200-1 Кримінального кодексу. Її ключова умова — платіжний інструмент, доступ до рахунку, електронного гаманця чи облікові дані передаються, отримуються, купуються, зберігаються або збуваються з метою вчинення шахрайства або іншого кримінального правопорушення. Саме ця мета відділяє побутову передачу картки від «дроп-схеми».
У тексті, який президент вніс до Ради, за передачу власної картки, даних або доступу до рахунку для подальшого злочинного використання пропонують штраф від 300 до 1000 неоподатковуваних мінімумів — від 5100 до 17 тисяч гривень.
Для тих, хто вже збирає чужі картки й рахунки, купує їх, зберігає, передає або продає для використання у злочинах, відповідальність значно вища: штраф від 51 до 170 тисяч гривень, обмеження волі на строк від двох до п’яти років або позбавлення волі від двох до шести років. Повторні дії або робота організованою групою можуть коштувати від п’яти до восьми років ув’язнення. Окремо розширюється чинна стаття 200 КК щодо підроблення платіжних інструментів, незаконного заволодіння ними та доступу до рахунків. Передбачені й заходи щодо юридичних осіб, якщо відповідні злочини вчиняються в їхніх інтересах.
Тут законодавець справді закриває реальну прогалину. Зараз людина може за винагороду віддати картку, SIM-карту та доступ до банківського застосунку «дроповоду», але для кримінальної відповідальності правоохоронцям часто доводиться доводити її співучасть уже в конкретному шахрайстві, відмиванні грошей чи іншому основному злочині. Нова стаття дозволяє бити по інфраструктурі схеми раніше — ще на етапі формування мережі рахунків.
Саме так проблему описує і Національний банк: «дропами» або «грошовими мулами» є люди, які надають злочинцям доступ до своїх рахунків чи карткових реквізитів, а їхні рахунки використовуються для переміщення та маскування незаконних коштів. При цьому й за чинним законодавством така людина за певних обставин уже може відповідати як співучасник, зокрема у легалізації злочинних доходів.
Але разом із нормальною ідеєю в тексті є небезпечна широта: нова стаття говорить не лише про шахрайство, а про передачу рахунку для «іншого кримінального правопорушення». Це вже практично весь Кримінальний кодекс — від відмивання грошей і наркотиків до нелегального грального бізнесу та інших схем.
І тут починається небезпечна зона: якщо стаття охоплює фактично будь-який злочин, слідство має дуже чітко довести, що власник рахунку розумів, для чого його передає. Людина не повинна перетворюватися на злочинця лише тому, що її рахунок у підсумку використав злочинець. Сторона обвинувачення має довести, що передача відбувалася саме зі злочинною метою. За КПК ніхто не зобов’язаний доводити власну невинуватість, а винуватість має бути доведена стороною обвинувачення поза розумним сумнівом.
Тобто одна підозріла транзакція не повинна автоматично перетворювати власника рахунку на «дропа». Умисел доведеться підтверджувати фактами: листуванням, домовленістю про винагороду, передачею PIN-коду чи доступу до банкінгу, характером операцій і тим, що людина робила з отриманими грошима.
А от чи працюватиме це «нормально» на практиці — питання вже не до тексту статті, а до якості слідства, прокуратури й суду. І саме тут починається проблема, яку новий закон не вирішує.
Чи стане злочинцем пенсіонер, який дав картку дітям
Ні — принаймні з тексту №16013 такого не випливає. Типова ситуація: літня людина через стан здоров’я не може піти до банкомата і передає картку дочці, сину чи онуку, щоб ті зняли пенсію, купили продукти або оплатили ліки. Злочинної мети тут немає, отже немає й ключової ознаки запропонованого складу злочину.
Так само власник рахунку не повинен нести кримінальну відповідальність лише через те, що інша людина без його відома використала передану картку для злочину. Доводити знання, мету й вину має обвинувачення.
Інша справа, якщо історія звучить так: «Дай картку на два дні, через неї пройдуть гроші, тобі заплатять тисячу гривень, нічого робити не треба». Якщо людина розуміє, що рахунок передається під тіньові операції, нова стаття якраз і розрахована на такі випадки. Причому сама наявність винагороди в конструкції злочину не є обов’язковою: визначальною є мета.
Є й інша площина, не кримінальна. НБУ давно рекомендує не передавати персоніфіковану платіжну картку нікому, включно з родичами, і не повідомляти PIN та інші реквізити. Це питання банківської безпеки та правил користування карткою, а не автоматична кримінальна відповідальність. Тому бабусю, яка попросила онука зняти їй пенсію, законопроєкт не робить «дропом». Але якщо через її рахунок раптом підуть десятки чужих платежів, банк може зупинити операції, запросити пояснення, а під час кримінального провадження правоохоронці — встановлювати, хто фактично користувався рахунком. Це може закінчитися блокуванням рахунку, розмовою з банком або поясненнями слідству, але саме по собі не робить власника картки злочинцем.
Саме тому до другого читання законодавцю варто максимально чітко залишити в центрі нової статті усвідомлену злочинну мету, а не сам факт передачі платіжного інструменту. Інакше зручний інструмент проти промислових «дроп-ферм» може перетворитися на ще одну норму, яку набагато легше застосувати до рядового власника картки, ніж дістатися організатора фінансової схеми.
Кол-центри: 12 років звучать грізно, але саджати їх можна і зараз
Президентський №16014 пропонує створити окрему статтю 255-4 КК — про електронно-комунікаційну шахрайську організацію. Нею має вважатися стійке об’єднання щонайменше трьох осіб, створене для систематичного заволодіння чужим майном шляхом обману або зловживання довірою через електронні комунікації.
Внесений президентом варіант передбачає від семи до дванадцяти років позбавлення волі з конфіскацією за створення такої організації або керівництво нею. За участь — від п’яти до десяти років. За вербування нових працівників — від трьох до п’яти, а за повторне — від п’яти до десяти. Для службової особи, яка допомагає такій структурі працювати або уникати відповідальності, — від восьми до дванадцяти років із забороною обіймати певні посади та конфіскацією.
Автори хочуть побудувати склад злочину так, щоб для відповідальності організатора, рекрутера чи особи, яка забезпечує роботу шахрайської структури, не потрібно було спочатку довести конкретну суму збитків конкретної жертви в кожному епізоді. У пояснювальній записці прямо йдеться про проблему чинної статті 190: шахрайство вимагає встановлення заволодіння майном і потерпілих, що особливо складно у транскордонних схемах. Пояснювальні записки до обох президентських проєктів підписав заступник керівника Офісу президента Олег Татаров.
І тут логіка законопроєкту зрозуміла: оператор може дзвонити громадянам Німеччини, організатор сидіти в Україні, сервери — в третій країні, гроші йти через десятки «дропів» і криптовалюту. Щоб зібрати повноцінне шахрайство щодо кожного потерпілого, потрібні заяви, банківські документи та міжнародна правова допомога. Окремий склад злочину справді може дозволити бити по самій організації, але розповідати, ніби до №16014 українська держава була безсилою перед кол-центрами, — неправда.
У лютому цього року в Дніпрі одинадцятьом учасникам мережі кол-центрів уже повідомляли про підозри за шахрайство, відмивання коштів та створення або участь у злочинній організації — за статтями 190, 209 і 255 КК. У травні в Одесі тринадцять фігурантів іншої мережі отримали підозри за статтями 190 і 255, санкції яких уже дозволяли говорити про покарання до дванадцяти років.
Тому політичний слоган «тепер організаторам кол-центрів загрожуватиме до 12 років» дещо маніпулятивний. До дванадцяти років українське кримінальне законодавство дозволяє давати й зараз. Справжня новація №16014 — окремий склад злочину, за якого для відповідальності за участь у такій організації не потрібно спочатку доводити збитки конкретного потерпілого в кожному епізоді.
І тут виникає інший ризик. Формулювання про надання «засобів, послуг, інформації чи інше сприяння» дуже широке, а санкція — до десяти років. Вина все одно має бути доведена, проте за такої тяжкості покарання межа між свідомим пособником шахрайського бізнесу і стороннім постачальником послуги повинна бути виписана бездоганно.
А бездоганністю подані тексти поки не відзначаються.
На картці №16013 Головне науково-експертне управління Верховної Ради зафіксувало: «висловлює зауваження». Комітет з євроінтеграції 15 вересня визнав, що проєкт не суперечить праву ЄС, але окремо зазначив: документ потребує погодження з Європейською комісією. До №16014 ГНЕУ так само висловило зауваження, а профільний комітет сам визнав необхідність подальшого техніко-юридичного доопрацювання.
Це не означає, що обидва проєкти погані, але точно не схоже на два бездоганно підготовлені кримінальні закони, які варто було б за дванадцять днів провести від реєстрації до пропозиції голосувати одразу «за основу і в цілому».
Посилання на Євросоюз також не повинне працювати як універсальна індульгенція. Директива ЄС 2019/713 справді вимагає криміналізувати умисні злочини з безготівковими платіжними засобами, їх незаконне отримання, збут, зберігання для шахрайського використання та пособництво. Але це мінімальні європейські правила, а конкретну конструкцію українських статей і конкретні строки покарання обирає вже український законодавець. Сама директива робить акцент саме на умисному характері відповідних дій.
Є ще одна незручна деталь. Законопроєкт про електронно-комунікаційне шахрайство №10190 лежить у парламенті ще з 25 жовтня 2023 року. Його прийняли за основу у травні 2024-го — і понад два роки не доводили до фінального голосування. 14 вересня 2026 року правоохоронний комітет раптом одночасно рекомендував прийняти в цілому і старий №10190, і два нові президентські проєкти.
Того ж дня на тому ж позачерговому засіданні цей комітет розглядав ще одне питання — згоду на звільнення генерального прокурора Руслана Кравченка — збіг дуже промовистий.
І ось тут починається найцікавіше
Після всіх розмов про «дропів», нові статті й дванадцять років тюрми залишається одне питання, на яке влада поки відповідає значно менш охоче: а хто всі ці роки давав кол-центрам працювати?
НАБУ стверджує, що шахрайські кол-центри платили людям із системи прокуратури саме за те, щоб їм не заважали. І якщо ця версія дійде до обвинувального вироку, то проблема виглядатиме набагато гірше, ніж брак ще однієї статті у Кримінальному кодексі. Виходить, держава роками ловила операторів, закривала офіси, звітувала про сотні обшуків — а поруч міг існувати тариф за спокійну роботу?
На цьому тлі особливо зручно оголосити нову війну «дропам». Їх багато, вони безіменні, їх легко показувати в статистиці й так само легко зробити обличчям великої боротьби з шахрайством. Але хто стояв за ними? Хто «кришував»?
Генеральний прокурор пішов із посади саме тоді, коли розслідування дісталося його відомства, а країна побачила, наскільки близько до верхівки системи могла підійти історія з кол-центрами — ось тут нові закони починають виглядати дещо інакше: посадити людину, яка за тисячу гривень віддала свою картку шахраям, держава, схоже, готова. Дати дванадцять років організатору кол-центру — теж. Тепер залишилося побачити, чи так само впевнено вона піде за тими, хто продавав цьому бізнесу найціннішу послугу — можливість не боятися покарання.
Бо якщо «дах» залишиться недоторканним, усі нові строки, статті й гучні голосування матимуть дуже простий результат: саджатимуть тих, хто внизу для “статистики”, а бізнес, який навчився домовлятися нагорі, переживе ще одну реформу.